Бензин осенью 2026 года: почему рынок снова лихорадит и чего ждать автомобилистам
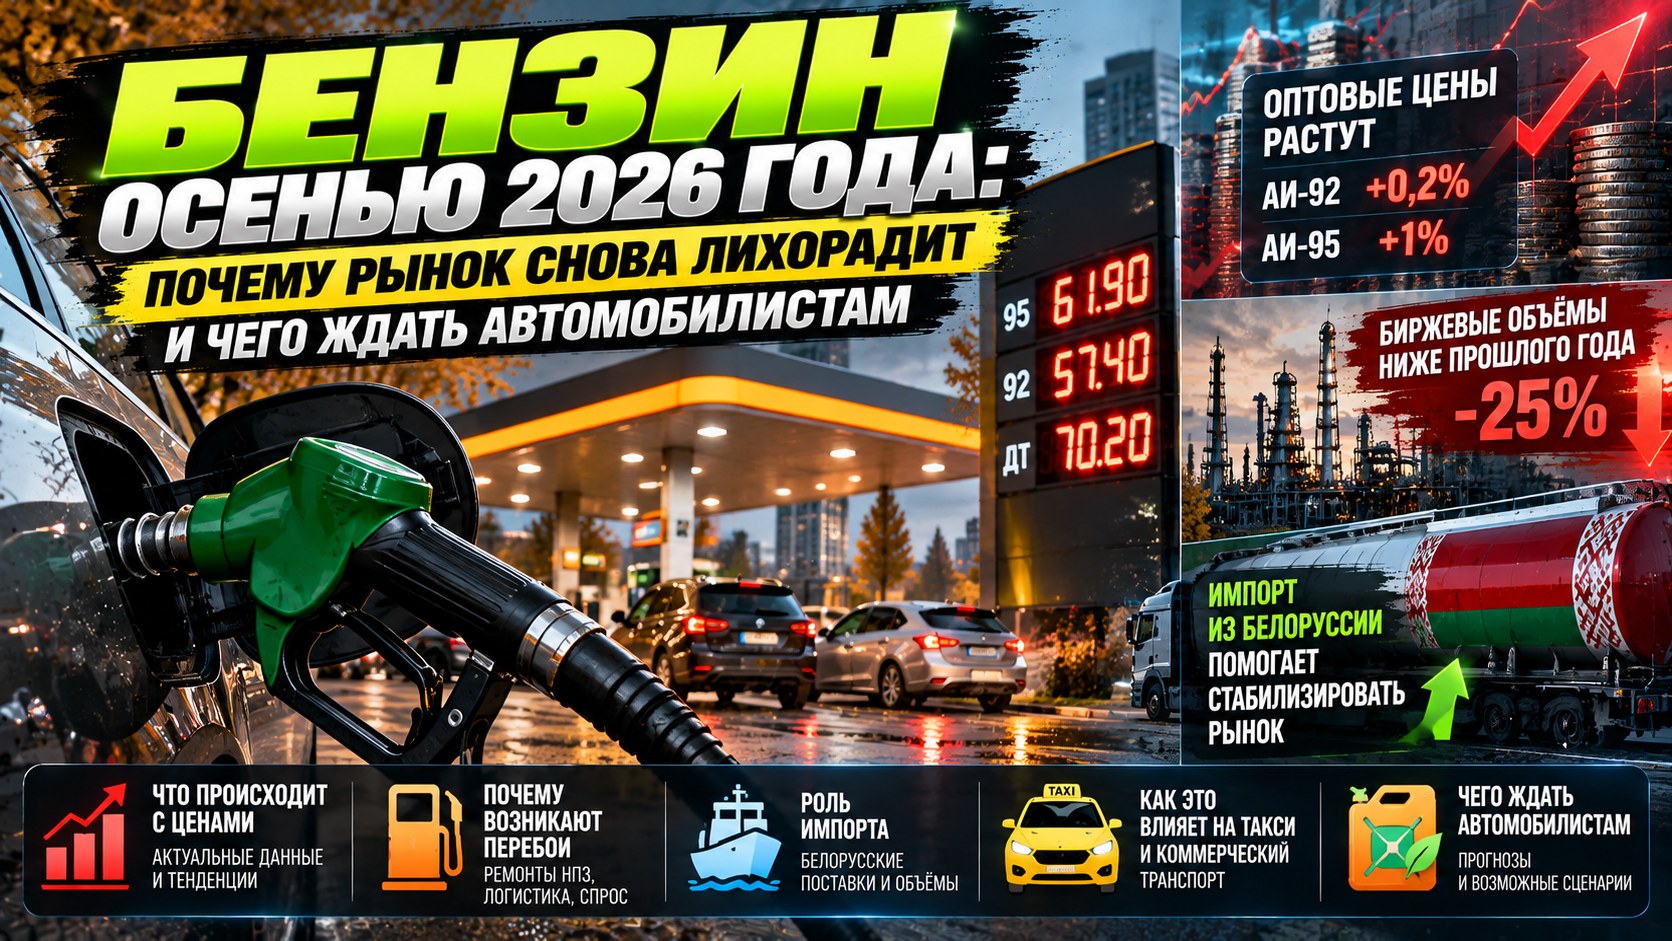
Российский топливный рынок входит в осень с противоречивой картиной: отдельные поставки растут, импорт помогает сглаживать дефицит, но биржевые объёмы с начала года остаются заметно ниже прошлогодних. Разбираемся, что происходит с бензином и почему водителям важны не только цены на стеле АЗС.
5 мин. чтения
Рынок выглядит лучше, чем в начале сентября — но проблема не исчезла
К концу сентября ситуация с бензином выглядит спокойнее, чем в первые дни месяца, однако устойчивого возвращения к привычному балансу пока не произошло. По данным, приведённым «Коммерсантом» со ссылкой на Национальное биржевое ценовое агентство, с 1 по 25 сентября на Петербургской бирже было продано 318,27 тыс. тонн бензина. При этом с начала 2026 года суммарный объём биржевых продаж снизился примерно на четверть год к году — до 5,68 млн тонн.Такой разрыв хорошо объясняет, почему в одних регионах автомобилисты не замечают ничего необычного, а в других возникают перебои по отдельным маркам топлива или растёт разница между крупными сетями и независимыми АЗС. Рынок не находится в состоянии полного физического дефицита по всей стране, но запас прочности в отдельных звеньях поставок стал меньше. Поэтому любой внеплановый ремонт НПЗ, логистическая задержка или всплеск спроса быстрее отражаются на конкретных регионах.
Почему скачок биржевых продаж не означает, что дефицит закончился
В начале сентября биржевая статистика выглядела обнадёживающе: за первые четыре торговых дня продажи бензина выросли почти на 70% по сравнению с аналогичным периодом августа. Но уже тогда накопленный объём реализации с начала года оставался существенно ниже показателей 2025-го. Иными словами, несколько удачных торговых дней не могли компенсировать просадку предыдущих месяцев.Дополнительный фактор — исполнение самих контрактов. В начале сентября сообщалось, что значительная часть договоров на поставку бензина, заключённых ранее на бирже, исполнялась с задержками либо оставалась незакрытой. Для конечного покупателя это важнее красивой цифры торгов: бензин должен не только быть продан на площадке, но и физически доехать до нефтебазы и конкретной АЗС.
Белорусские поставки стали заметнее
Одним из инструментов стабилизации рынка стали поставки топлива из Белоруссии. По данным конца сентября, объём импорта бензина из Белоруссии за девять месяцев 2026 года должен превысить 1 млн тонн. Только с 1 по 25 сентября продажи белорусского бензина через Петербургскую биржу составили 25,8 тыс. тонн — около 8% от общего объёма реализации бензина на площадке за этот период.Это не означает, что российский рынок начал критически зависеть от импорта. В масштабах всего потребления доля остаётся ограниченной. Но в момент, когда внутреннее предложение проседает из-за ремонтов, сезонных факторов или логистики, дополнительные объёмы работают как буфер и помогают быстрее закрывать локальные провалы.
Что происходит с оптовыми ценами
К концу торговой недели 21—25 сентября индекс АИ-92 для европейской части России составлял около 69,61 тыс. рублей за тонну, а АИ-95 — около 72,59 тыс. рублей за тонну. За неделю АИ-92 прибавил около 0,2%, АИ-95 — примерно 1%. Это не выглядит как ценовой взрыв, но для розничного рынка важна не одна неделя, а накопленный уровень закупочных цен, стоимость логистики и наличие топлива у конкретного поставщика.Крупные вертикально интегрированные сети обычно лучше защищены от краткосрочных скачков оптового рынка: у них есть собственные НПЗ, нефтебазы и логистика. Независимые АЗС сильнее зависят от биржевой цены и доступности партии здесь и сейчас. Поэтому именно у них ценники могут быстрее реагировать на напряжение рынка.
Почему ситуация особенно чувствительна для такси и коммерческого транспорта
Для владельца частного автомобиля подорожание литра топлива на несколько рублей неприятно, но не всегда критично. Для такси, курьерских служб и другого транспорта с большим ежедневным пробегом эффект накапливается очень быстро.Возьмём простой пример. Автомобиль проходит 250 км за смену и расходует 10 л на 100 км. За день потребуется около 25 литров топлива. Если литр дорожает на 5 рублей, одна смена становится дороже на 125 рублей. При 22 рабочих сменах это уже 2 750 рублей дополнительных расходов в месяц — без изменения пробега, тарифа или дохода водителя.
При больших пробегах компании и частные водители начинают сильнее смотреть в сторону пропана, метана, гибридов и более экономичных моделей. Но переход на альтернативное топливо тоже требует вложений и имеет собственные ограничения, поэтому универсального решения нет.
Стоит ли автомобилистам ждать серьёзного дефицита
На основании доступных данных корректнее говорить не о едином общероссийском дефиците, а о напряжённом балансе с локальными перебоями. Сезонное снижение спроса традиционно помогает рынку осенью, а дополнительные поставки и меры по насыщению внутреннего рынка уменьшают риск острой нехватки. Одновременно сохраняются риски, связанные с ремонтами перерабатывающих мощностей и логистикой.Для обычного автомобилиста это означает простую тактику: не создавать искусственный ажиотаж и не запасать топливо без необходимости, но учитывать, что в отдельных регионах разница цен между сетями может увеличиваться, а нужная марка бензина не всегда будет одинаково доступна на каждой АЗС.
Главный вывод
Осенью 2026 года топливный рынок постепенно адаптируется, но пока не вернулся к состоянию, когда перебои можно считать полностью исключёнными. Биржевые продажи за год остаются ниже прошлогодних, белорусские поставки помогают закрывать часть дефицита, а оптовая цена продолжает зависеть от состояния НПЗ и региональной логистики.Для автомобилистов важнее всего следить не за одной громкой цифрой, а за совокупностью показателей: наличием топлива, динамикой оптовых цен, реальными поставками и ситуацией именно в своём регионе. Для профессиональных водителей каждый рубль на литре уже превращается в заметную статью месячных расходов.
Читайте также
Обзоры и выбор авто
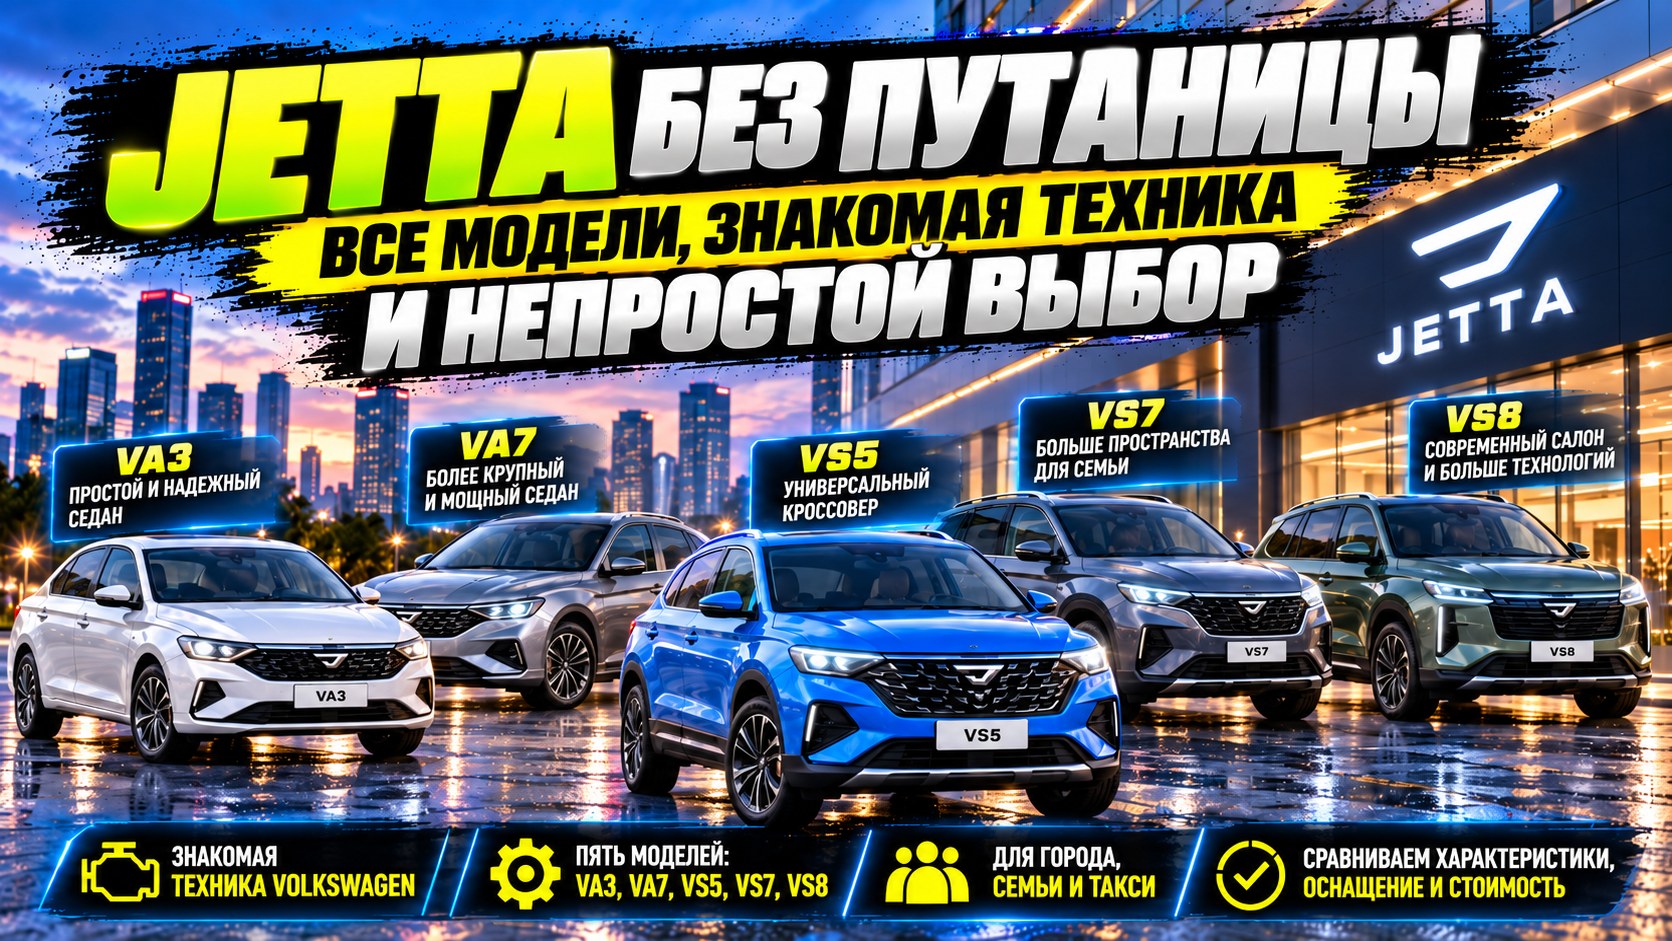
Jetta без путаницы: все модели, знакомая техника и непростой выбор
Чем Jetta отличается от Volkswagen и какую модель выбрать: подробно разбираем VA3, VA7, VS5, VS7 и VS8 — от двигателей и коробок до салона, багаж…
Обзоры и выбор авто
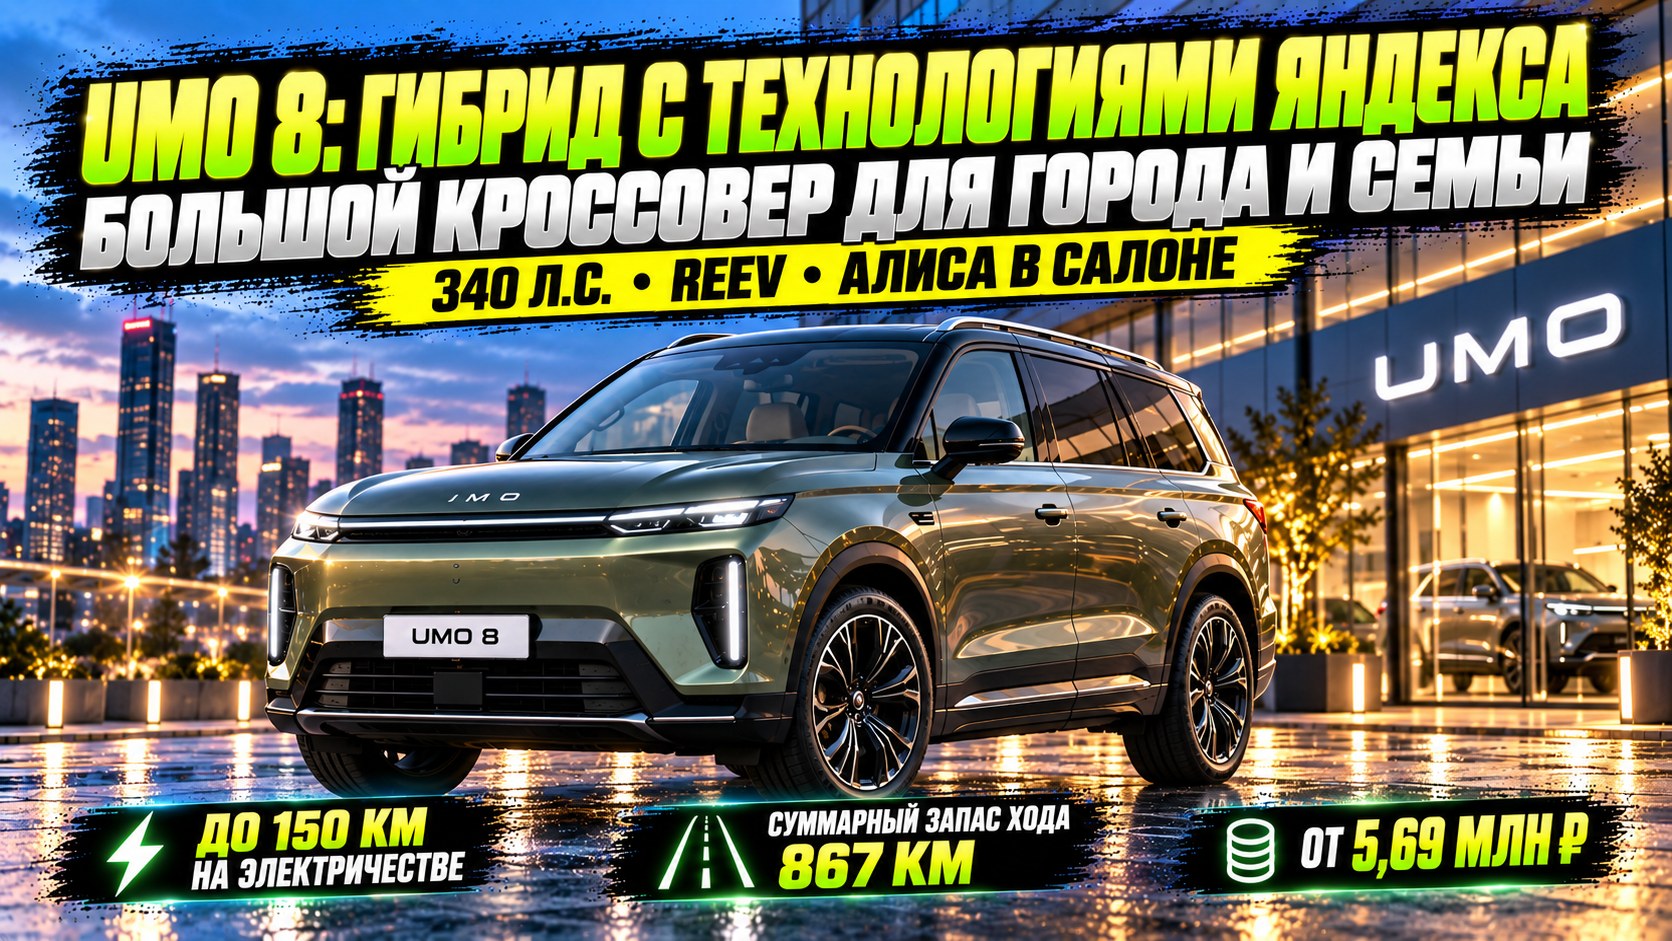
UMO 8: что стоит за гибридом с технологиями Яндекса
Большой гибрид, Алиса в салоне и управление со смартфона. Разбираемся, как устроен UMO 8, кому он подойдёт и что нужно проверить перед покупкой.
Обзоры и выбор авто
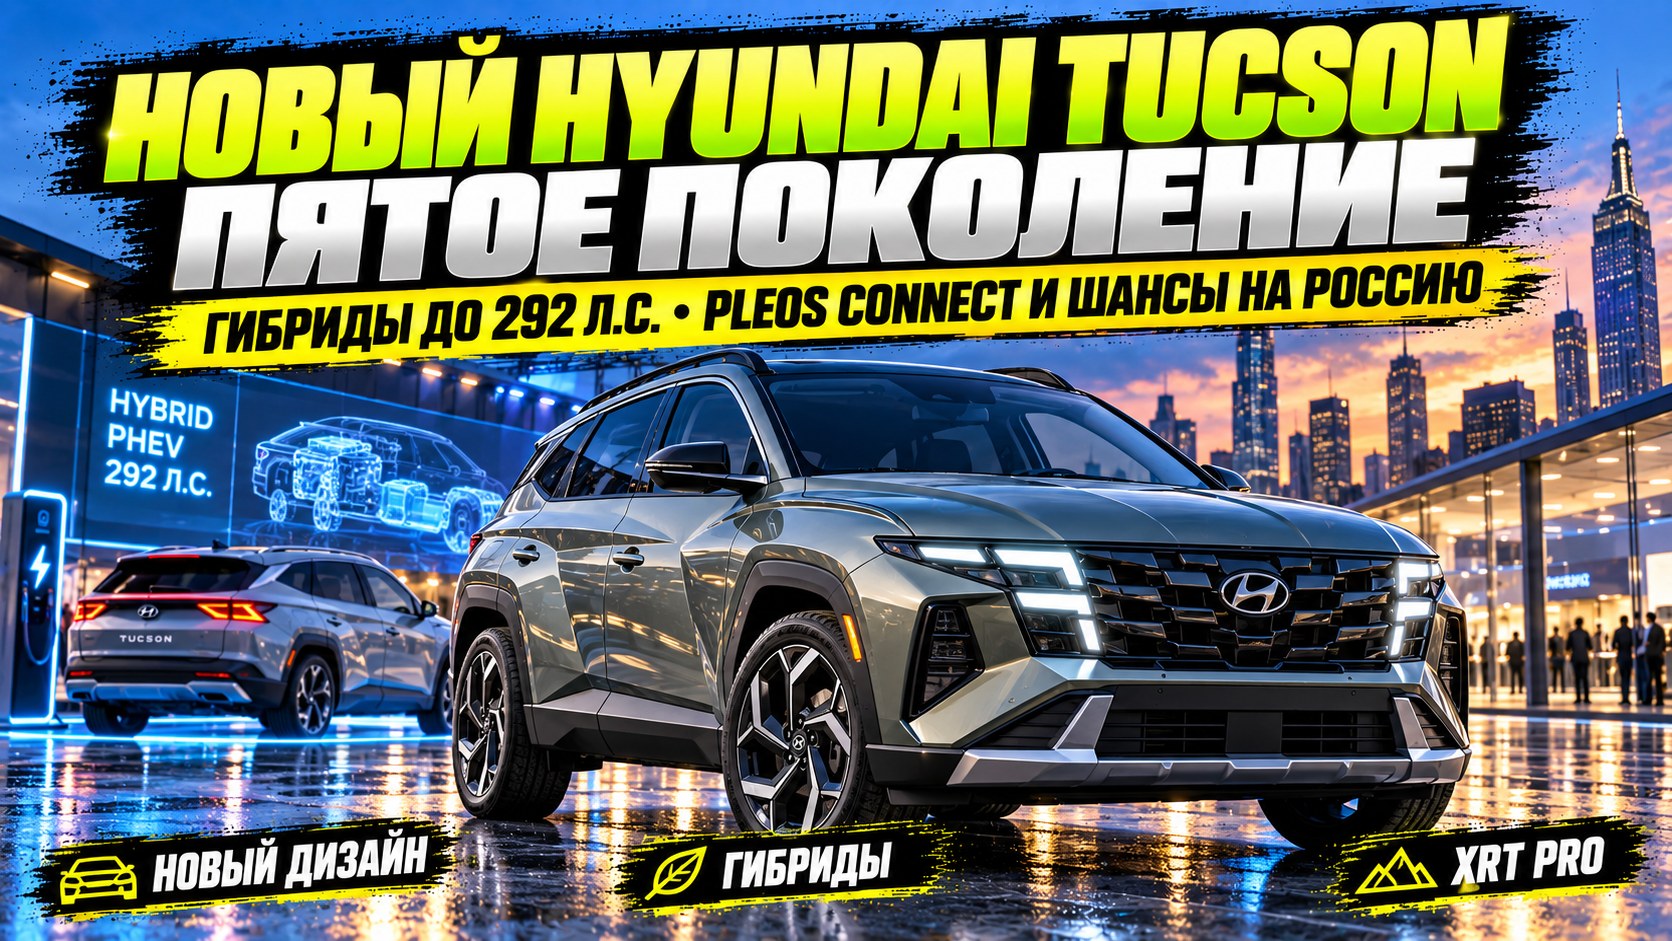
Новый Hyundai Tucson пятого поколения: размеры, гибриды, Pleos Connect и шансы на Россию
Hyundai показала в Нью-Йорке пятое поколение Tucson: кроссовер стал крупнее и угловатее, получил гибриды мощностью до 292 л.с., систему Pleos Con…